|
|
generico cialis costo cialis generico prezzo in farmacia redirect
h) Đối với hoạt động tín dụng của tổ chức tín
dụng, chi nhánh ngân hàng nước ngoài là thu từ lãi tiền gửi, thu từ lãi tiền
cho vay, doanh thu về cho thuê tài chính phải thu phát sinh trong kỳ tính thuế
được hạch toán vào doanh thu theo quy định hiện hành về cơ chế tài chính của tổ
chức tín dụng, chi nhánh ngân hàng nước ngoài.
i) Đối với hoạt động vận tải là toàn bộ doanh
thu vận chuyển hành khách, hàng hóa, hành lý phát sinh trong kỳ tính thuế.
k) Đối với hoạt động cung cấp điện, nước sạch là
số tiền cung cấp điện, nước sạch ghi trên hóa đơn giá trị gia tăng. Thời điểm
xác định doanh thu để tính thu nhập chịu thuế là ngày xác nhận chỉ số công tơ
điện và được ghi trên hóa đơn tính tiền điện, tiền nước sạch.
Ví dụ 6: Hóa đơn tiền điện ghi chỉ số công tơ từ
ngày 5/12 đến ngày 5/1. Doanh thu của hóa đơn này được tính vào tháng 1.
l) Đối với lĩnh vực kinh doanh bảo hiểm, doanh
thu để tính thu nhập chịu thuế là toàn bộ số tiền thu được do cung ứng dịch vụ
bảo hiểm và hàng hóa, dịch vụ khác, kể cả phụ thu và phí thu thêm mà doanh
nghiệp bảo hiểm được hưởng chưa có thuế giá trị gia tăng, bao gồm:
- Doanh thu từ hoạt động kinh doanh bảo hiểm:
Đối với hoạt động kinh doanh bảo hiểm và tái bảo
hiểm là số tiền phải thu về thu phí bảo hiểm gốc; thu phí nhận tái bảo hiểm;
thu hoa hồng nhượng tái bảo hiểm; thu phí quản lý đơn bảo hiểm; thu phí về dịch
vụ đại lý bao gồm giám định tổn thất, xét giải quyết bồi thường, yêu cầu người
thứ ba bồi hoàn, xử lý hàng bồi thường 100% (không kể giám định hộ giữa các
doanh nghiệp thành viên hạch toán nội bộ trong cùng một doanh nghiệp bảo hiểm
hạch toán độc lập) sau khi đã trừ đi các khoản phải chi để giảm thu như: hoàn phí
bảo hiểm; giảm phí bảo hiểm; hoàn phí nhận tái bảo hiểm; giảm phí nhận tái bảo
hiểm; hoàn hoa hồng nhượng tái bảo hiểm; giảm hoa hồng nhượng tái bảo hiểm.
Trường hợp các doanh nghiệp bảo hiểm tham gia
đồng bảo hiểm, doanh thu để tính thu nhập chịu thuế của từng bên là tiền thu
phí bảo hiểm gốc được phân bổ theo tỷ lệ đồng bảo hiểm cho mỗi bên chưa bao gồm
thuế giá trị gia tăng.
Đối với hợp đồng bảo hiểm thỏa thuận trả tiền
theo từng kỳ thì doanh thu để tính thu nhập chịu thuế là số tiền phải thu phát
sinh trong từng kỳ.
Trường hợp có thực hiện các nghiệp vụ thu hộ
giữa các doanh nghiệp trực thuộc hoặc giữa doanh nghiệp hạch toán phụ thuộc với
trụ sở chính của doanh nghiệp bảo hiểm thì doanh thu để tính thu nhập chịu thuế
không bao gồm phần doanh thu thu hộ.
- Doanh thu hoạt động môi giới bảo hiểm: Các
khoản thu hoa hồng môi giới bảo hiểm sau khi trừ các khoản hoa hồng môi giới
bảo hiểm, giảm và hoàn hoa hồng môi giới bảo hiểm.
m) Đối với hoạt động xây dựng, lắp đặt là giá
trị công trình, giá trị hạng mục công trình hoặc giá trị khối lượng công trình
xây dựng, lắp đặt nghiệm thu.fiogf49gjkf0d >
- Trường hợp xây dựng, lắp đặt có bao thầu
nguyên vật liệu, máy móc, thiết bị là số tiền từ hoạt động xây dựng, lắp đặt
bao gồm cả giá trị nguyên vật liệu, máy móc, thiết bị.
- Trường hợp xây dựng, lắp đặt không bao thầu
nguyên vật liệu, máy móc, thiết bị là số tiền từ hoạt động xây dựng, lắp đặt
không bao gồm giá trị nguyên vật liệu, máy móc, thiết bị.
n) Đối với hoạt động kinh doanh dưới hình thức
hợp đồng hợp tác kinh doanh:fiogf49gjkf0d erif";mso-fareast-font-family:"Times New Roman";
color:#333333">
- Trường hợp các bên tham gia hợp đồng hợp tác
kinh doanh phân chia kết quả kinh doanh bằng doanh thu bán hàng hóa, dịch vụ
thì doanh thu tính thuế là doanh thu của từng bên được chia theo hợp đồng.
- Trường hợp các bên tham gia hợp đồng hợp tác
kinh doanh phân chia kết quả kinh doanh bằng sản phẩm thì doanh thu tính thuế
là doanh thu của sản phẩm được chia cho từng bên theo hợp đồng.
- Trường hợp các bên tham gia hợp đồng hợp tác
kinh doanh phân chia kết fiogf49gjkf0d quả kinh doanh bằng lợi nhuận trước thuế thu nhập
doanh nghiệp thì doanh thu để xác định thu nhập trước thuế là số tiền bán hàng
hóa, dịch vụ theo hợp đồng. Các bên tham gia hợp đồng hợp tác kinh doanh phải
cử ra một bên làm đại diện có trách nhiệm xuất hóa đơn, ghi nhận doanh thu, chi
phí, xác định lợi nhuận trước thuế thu nhập doanh nghiệp chia cho từng bên tham
gia hợp đồng hợp tác kinh doanh. Mỗi bên tham gia hợp đồng hợp tác kinh doanh
tự thực hiện nghĩa vụ thuế thu nhập doanh nghiệp của mình theo quy định hiện
hành.
- Trường hợp các bên tham gia hợp đồng hợp tác
kinh doanh phân chia kết quả kinh doanh bằng lợi nhuận sau thuế thu nhập doanh
nghiệp thì doanh thu để xác định thu nhập chịu thuế là số tiền bán hàng hóa,
dịch vụ theo hợp đồng. Các bên tham gia hợp đồng hợp tác kinh doanh phải cử ra
một bên làm đại diện có trách nhiệm xuất hóa đơn, ghi nhận doanh thu, chi phí
và kê khai nộp thuế thu nhập doanh nghiệp thay cho các bên còn lại tham gia hợp
đồng hợp tác kinh doanh.fiogf49gjkf0d;Arial","sans-serif";mso-fareast-font-family:"Times New Roman";
color:#333333">
o) Đối với hoạt động kinh doanh trò chơi có
thưởng (casino, trò chơi điện tử có thưởng, kinh doanh có đặt cược) là số tiền
thu từ hoạt động này bao gồm cả thuế tiêu thụ đặc biệt trừ số tiền đã trả
thưởng cho khách.
p) Đối với hoạt động kinh doanh chứng khoán là
các khoản thu từ dịch vụ môi giới, tự doanh chứng khoán, bảo lãnh phát hành chứng
khoán, quản lý danh mục đầu tư, tư vấn tài chính và đầu tư chứng khoán, quản lý
quỹ đầu tư, phát hành chứng chỉ quỹ, dịch vụ tổ chức thị trường và các dịch vụ
chứng khoán khác theo quy định của pháp luật.
fiogf49gjkf0din-bottom:.0001pt;text-align:
justify;text-indent:36.0pt;line-height:150%">q) Đối với dịch vụ tài chính phái sinh là số
tiền thu từ việc cung ứng các dịch vụ tài chính phái sinh thực hiện trong kỳ
tính thuế.
Xem tiếp: Doanh thu để
tính thu nhập chịu thuế thu nhập doanh nghiệp (Phần I)
(Sưu tầm)
* Chi tiết các khóa học
xem tại đây
* Thời gian học:
Tất cả các ngày trong tuần Sáng 8h – 11h, Chiều từ 14h – 17h, Tối từ 19h 00 – 21h30
(Thời gian học do học viên tự linh động, học viên rảnh lúc
nào đến học lúc đó, không cố định giờ)
* Cam kết: Không giới hạn thời gian học, Học viên học đến khi thành
nghề.
* Mọi chi tiết xin liên hệ:
TRUNG TÂM ĐÀO TẠO KẾ TOÁN THỰC TẾ CHUYÊN NGHIỆP AN HIỂU
MINH
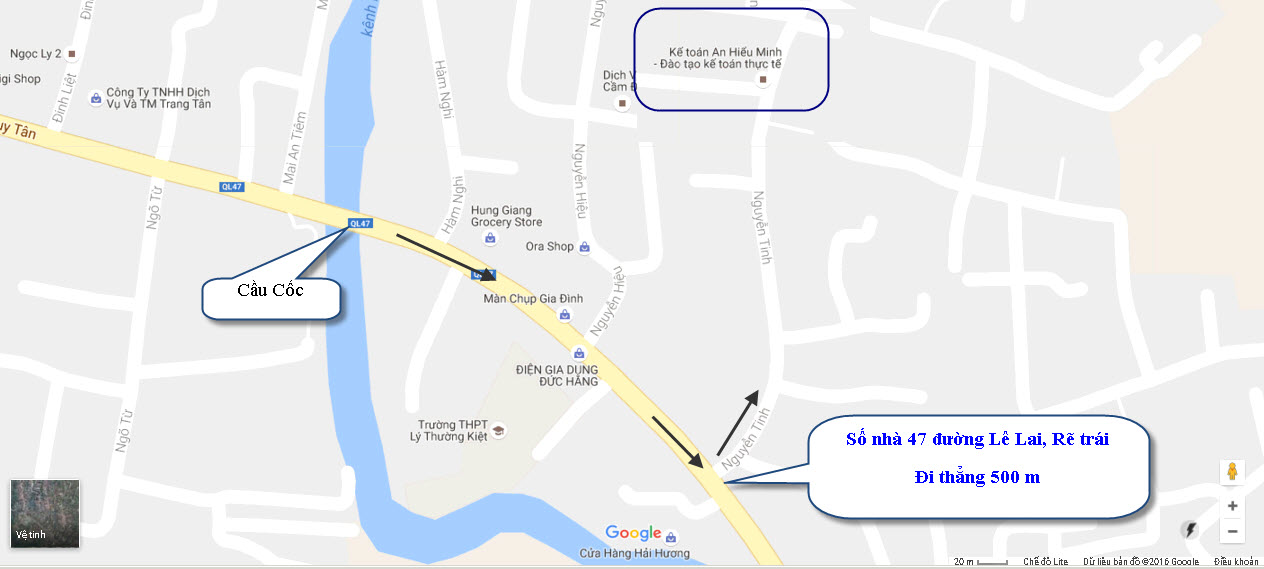
Cơ sở 1: Số nhà 279 đường Nguyễn Tĩnh (qua cơ sở 2 30m rẽ phải)
Cơ sở 2: Số nhà 86 đường Lê Lai (Hướng đi Sầm Sơn qua cầu cốc 100m)
Phường Đông Hương - Thành phố Thanh Hóa
(Hướng đi Sầm Sơn cách cầu Cốc 100m)
Tel: 0237.3.522.858 - Hotline: 0968.522.858 - 0947.522.858 - 0942.522.858
Email: lienheanhieuminh@gmail.com
|